
Kuidas OÜ omanik endale tasu maksab?
Kuidas OÜ omanik endale tasu maksab? Esimesed kliendimaksed on OÜ kontole laekunud ja soovid ka endale tasu maksta. Enne ülekannet tuleb aga selgeks teha, mille eest väljamakse toimub. OÜ omanik võib olla korraga osanik, juhatuse liige ja igapäevase töö tegija. Nende rollidega seotud tasud on erinevad ning neid ei saa valida üksnes selle järgi, millisega kaasneb väiksem maksukulu. Alusta sellest, millist tööd sa teed Enda tasustamise läbimõtlemiseks erista kolme olukorda. Sinu roll-->
Mida ja millal raamatupidajale saata?
Mida ja millal raamatupidajale saata? Raamatupidaja saab aidata rahaasjad korras hoida siis, kui vajalikud dokumendid ja selgitused jõuavad temani õigel ajal. Alustajana ei pruugi aga kohe teada, millest piisab ja millist infot veel vaja läheb. Kõige lihtsam on leppida juba koostöö alguses kokku, kuhu dokumendid kogud, millal need edastad ja millistest tehingutest eraldi teada annad. Milliseid dokumente raamatupidaja vajab? Vajalik info sõltub sinu tegevusest, kuid tavaliselt tuleb tagada raamatupidajale ligipääs järgmistele dokumentidele.-->
Isiklik raha ja OÜ raha: kuidas neid lahus hoida?
Isiklik raha ja OÜ raha: kuidas neid lahus hoida? OÜ esimesed ostud saavad sageli tehtud omaniku taskust. Maksad isikliku kaardiga tarkvara eest või kannad firma kontole raha, et vajalikud töövahendid ära osta. Hiljem tekib küsimus: kas võin selle raha endale lihtsalt tagasi kanda? Omaniku ja OÜ vahel võivad rahalised tehingud toimuda, kuid igal ülekandel peab olema selge põhjus ning vajalikud dokumendid. Eraldi rahaasjad aitavad mõista, kellele raha kuulub, millised kulud on tehtud-->
Kas teha raamatupidamist ise või tellida teenus?
Kas teha raamatupidamist ise või tellida teenus? Alustava OÜ kulud tahaksid hoida võimalikult väikesed. Kui arveid on vähe, võib tunduda mõistlik teha raamatupidamist ise. See võibki sobida, kui sul on vajalikud teadmised ja aega tehingutega regulaarselt tegeleda. Valik sõltub aga rohkemast kui arvete arvust. Oluline on ka tehingute sisu, sinu oskused ja see, kui palju aega soovid raamatupidamisele kulutada. Kas OÜ omanik võib raamatupidamist ise teha? Jah, OÜ omanik võib raamatupidamist ise-->
OÜ loodud — mis edasi?
OÜ loodud — mis edasi? Esimesed sammud alustavale ettevõtjale OÜ on registreeritud ja tahaksid juba esimeste klientidega tööle hakata. Enne tasub paika panna, kuidas liiguvad raha ja dokumendid, kes tegeleb raamatupidamisega ning millised kohustused sinu tegevusega kaasnevad. Kõike ei pea korraga oskama. Järgmised sammud aitavad luua selge korra, millega on lihtsam alustada ja hiljem kasvada. 1. Hoia OÜ ja isiklikud rahaasjad lahus Praktiline esimene samm on avada OÜ-le eraldi pangakonto. Kasuta seda-->
Jõulukingitused ja jõulupidu: milliste maksudega tuleb arvestada?
Jõulukingituste ja jõulupeo maksustamine Jõulukingituste ja jõulupeo maksustamine sõltub sellest, kellele kingitus või üritus on mõeldud. Töötaja kingitus, kliendile antav reklaamkingitus ja koostööpartnerite vastuvõtt järgivad erinevaid reegleid. Seetõttu tasub maksukulu arvestada eelarvesse juba enne tellimuste tegemist. Jõulukingitus töötajale Tööandja tavapärane jõulukingitus töötajale on erisoodustus. Sellele ei kohaldu reklaamkingituse 21-eurone tulumaksuvabastus. Erisoodustuselt tasub tööandja tulumaksu määras 22/78 ning sotsiaalmaksu 33% kingituse maksustatava väärtuse ja sellelt arvutatud tulumaksu summalt. Näiteks kui töötajale antud kingituse-->
Miks võib kasvaval ja kasumlikul ettevõttel raha nappida?
Miks võib kasvaval ja kasumlikul ettevõttel raha nappida? Tellimusi tuleb juurde, müügitulu kasvab ja kasumiaruanne näitab head tulemust. Ometi muutub arvete tasumine pingelisemaks ning enne palgapäeva tuleb oodata klientide laekumisi. See olukord ei tähenda tingimata, et ettevõte tegutseb kahjumlikult. Põhjus võib olla selles, et müügi kasvades suureneb vajadus raha järele juba enne, kui uute tellimuste eest tasutakse. Kasv võib seetõttu ettevõtte maksevõimet ajutiselt nõrgendada. Oluline on mõista, kuhu raha seotakse ja kui-->
Ettevõtte kulud: millal on kulu maksuvaba ja millal mitte?
Ettevõtte kulud: millal on kulu maksuvaba ja millal mitte? Ettevõtte arvelt tehtud ost ei muutu automaatselt ettevõtluskuluks. Maksukäsitluse otsustab eelkõige see, miks kulu tehti, kes sellest tegelikult kasu sai ja kas tehing on piisavalt tõendatud. Kui need küsimused lahendada enne makset, jäävad ära paljud hilisemad parandused ja ootamatud maksud. Kõigepealt selgita välja kulu tegelik eesmärk Ettevõtlusega on seotud kulu, mis aitab teenida ettevõtte tulu või on vajalik ja kohane tegevuse säilitamiseks või-->
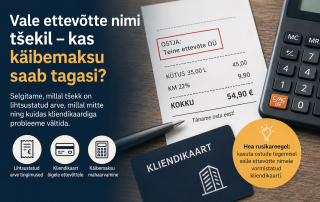
Kas teise ettevõtte nimega tšekilt saab käibemaksu tagasi küsida?
Ettevõtte töötaja teeb tööga seotud ostu, kasutab poes või tanklas kliendikaarti ning annab tšeki raamatupidamisse. Hiljem selgub aga, et tšekile on märgitud hoopis teise ettevõtte nimi. Kas selliselt tšekilt saab sisendkäibemaksu maha arvata? Lühike vastus on ei. Kui arve või tšekk on väljastatud teise ettevõtte nimele, ei saa sinu ettevõte selle dokumendi alusel sisendkäibemaksu maha arvata. Maksu- ja Tolliamet toob samuti välja, et teise isiku, sealhulgas teise ettevõtte või eraisiku nimele väljastatud-->
